
十月还加息有点超预期。红利对冲一下节日的绿
2026-10-01 · 股票配资网站导航
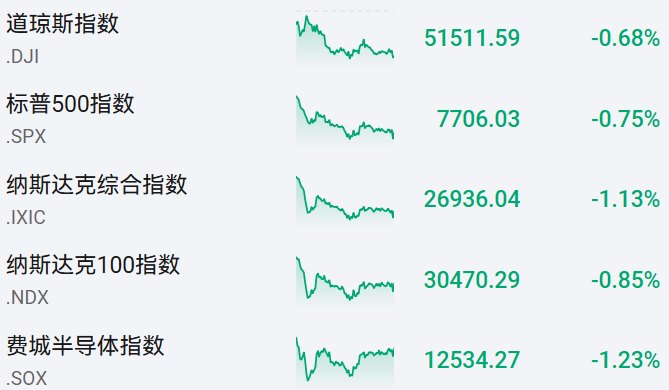
美债对美股的新影响,需要注意一下。大A中秋绿色心情,弄点红利对冲一下。今天操作在第二节。 9月23日,标普500下跌0.75%,纳指下跌1.13%;我认为纳指是正常的新高突破回踩。 但纳斯达克当天41只股票创52周新高、186只创新低,压力已经明显扩散。 10年美债收益率从4.96%升至5.11%,其中10年实际收益率从2.63%升至2.76%。 此前利率和
美债对美股的新影响,需要注意一下。大A中秋绿色心情,弄点红利对冲一下。今天操作在第二节。
9月23日,标普500下跌0.75%,纳指下跌1.13%;我认为纳指是正常的新高突破回踩。
但纳斯达克当天41只股票创52周新高、186只创新低,压力已经明显扩散。
10年美债收益率从4.96%升至5.11%,其中10年实际收益率从2.63%升至2.76%。
此前利率和油价回落时,AI资产仍能迅速反弹,说明AI行情没结束。
并且,存储、AI应用和资本开支继续出现正面证据。
现在市场要面对的是:AI盈利继续增长vs越来越高的实际利率和建设成本。
这也意味着,接下来AI行情可能进一步分化。
拥有稀缺供给、用户入口和解决产业瓶颈能力的公司,与依赖低融资成本和远期故事的公司,表现的差别会扩大。
1/ 昨夜美债实际利率快速上升压制市场
9月美国综合PMI从8月的56.0升至58.4,创2021年7月以来最高水平,并连续第四个月加速。企业就业增长达到四年多最快,投入成本增速接近四年最快,新订单也保持强劲。
这使市场进一步上调美联储利率路径预期。
目前市场对美联储十月加息预期也超过了60%,此前市场认为不会9月10月连着加息,这是超预期和给股市整体带来压力的变化。
不过,比较好的一面是,隐含通胀补偿的变化不大,只有+2bp。
10年收益率约15个基点的上涨,绝大部分来自实际利率(+13bp),而不是长期通胀预期(+2bp)。
说明市场还没有大幅预判通胀失控,没有提前陷入悲观。
2/ 美债5%收益率不是美股红线,关键看企业盈利能否上修
此前10年美债多次接近5%,纳指仍然能创新高,原因在于估值下降的同时,AI大型公司的盈利预期持续上升。
9月23日后,标普500未来12个月市盈率已经降至略低于19倍,接近2023年以来低位,说明高利率已经在压缩估值,但盈利增长抵消了相当一部分压力。
实际利率继续上升 + AI和大型科技公司的盈利预期停止上修。
两者同时发生,市场会进入“盈利下修 + 估值压缩”的阶段。
3/ AI基本面蛮强,但现在AI兵分四路了
最近AI交易重新占据上风,与出现了新的AI应用(Muse)和产业数据验证有很明显的关系。
Muse开启的用户入口方向,是最近的新线,也就是Meta+CPU。
HBM、存储等,是市场持续关注的方向。
TrendForce 9月23日再次上调2026年第四季度DRAM合约价格展望。
1、HBM和服务器DRAM优先占用先进产能;
关键变化是,市场原本已经知道DRAM紧,现在涨价预期还在继续上修。
同时,AI存储需求正从HBM向企业SSD扩散。北美大型云厂商近期增加企业SSD采购,高端产品出现结构性紧缺。
不过存储内部也开始分化,消费级NAND和部分DDR4价格出现下滑,当前最紧的仍集中在AI和企业级产品。
接下来要看9月30日美光财报,我们这边北京时间要10月1日了。
今天看到消息,HBM4的良率爬坡又有些问题,导致英伟达的Rubin大批量交货继续向2027年延后,不知道对存储三四季度的交付和业绩有多大影响。
HBM紧缺有利于存储厂定价,但紧缺严重到影响GPU整机交付,就可能把整个AI系统收入向后推迟。
1、2027年HBM订单能见度是否继续延长;
3、企业SSD能否成为新的明显利润增长源;
4、HBM4良率和英伟达Rubin平台推迟如何影响收入确认。
美光现在属于产业逻辑很强,但股票需要新的上修才能继续制造预期差。
基础设施的卡点,比如电力(GEV等),也是市场此前的方向,但最近表现不强(BE相对可以)。
德州已经开始对大型数据中心接电和许可进行更严格审核。
此前庞大的排队容量中包含重复申报和“幽灵需求”,现在实际上是在把真正能建设的项目筛出来。
严格审核,同样可能导致部分项目可能延期,设备采购和收入确认时间也可能随之后移。
Oracle租用、为OpenAI提供算力的新墨西哥Project Jupiter就是一个很典型的案例。
项目涉及约180亿美元贷款,由于供电和许可存在不确定性,相关贷款一度只能以面值约89—91美分报价。
电力/许可不确定 → 完工时间不确定 → 现金流时间不确定 → 项目融资价格承压。
但目前项目施工并未确认停止,也没有证据显示大型云厂商的核心AI项目正在被取消。
所以,目前HBM良率导致英伟达Rubin延后,电力审批导致大型数据中心项目延后,这些可能影响到AI相关公司的业绩释放节奏。
重点关注的是这其中有没有项目或订单就这样消失了。
如果没消失,只是延后,那市场还可以接受,只是股价走势可能会出现一些波折,但基本面的底色没有变差。
AI安全,关联的是一些软件股,最近AI逃逸和呼吁放慢前沿AI研发进度的一些消息影响。
截至9月24日上午,澳大利亚政府确认,一个OpenAI智能体此前未经授权进入政府健康数据网站,并访问了部分非公开文件。
这条消息出现在9月23日美股收盘后,今天晚上美股开盘什么反应还要观察。
AI智能体权限扩大 → 企业攻击面和越权风险增加 → 权限管理、安全测试和监控需求上升。
Palo Alto Networks等已经开始推出相应AI安全产品。
目前这条线已有安全事件 + 产品推出 + 股价反应,但还缺少连续订单和收入验证,因此更适合作为值得观察的新主题,而不是已经确立的高景气主线。
美债收益率再度上涨,与昨晚美股PMI和中东那边的表态有关。
加息在预期之内,但10月份加息预期上升到60%+,这有些超预期,对股市不利。
今晚美股盘前期货正在跌,美债收益率的影响在今天扩大了。
所以我暂时不用改变当前的策略了,高抛低吸搓波段继续。
AI有基本面支撑兜底,涨多了考虑利好落地,跌多了考虑利空出尽。
AI现在市场分成四条故事线,每条的逻辑不一样,走势强度也不同,所以要分开来看。
但可以确认的是,到目前为止,撑住美股大盘不大跌,扛住美债利率压力的,AI提供的业绩盈利支撑功不可没。
所以,AI方向依然是目前值得作为重点的。
用AI高增速抵抗美债收益率快速上升,是我目前的主要思路,市场看起来也正交易这个方向。
但也由于卡供应瓶颈、卡供电审批会导致企业盈利确认的延后,美债收益率升高会侵蚀企业利润等因素综合起来,需要关注AI企业的业绩增速是否能持续顶住。
如果顶不住了,要出问题,可能陷入“估值被压+业绩被压”的局面。
目前还没出现,所以只要留心观察即可,不用提前吓跑。
今天早上看到了A股科技和红利来到了要做选择的地方,所以说了一些东西。
放在这里了,大家可以看看,我们想法是否一致。
存储、光通信、电力、先进制程、大型云厂商、软件、CPU;黄金、铜。
9月23日-25日:Meta Connect大会
9月29日:美国8月JOLTS职位空缺、消费者信心数据
9月30日:美国8月PCE、二季度GDP第三次估计及年度数据更新
10月1日:美光 FY2026 Q4财报电话会
目前的百周美股策略,包含“基础日常+后备”两部分。
要搞清楚策略的具体细节,可看我25年5月29日发的文章《美股定投,重启!目标xxxx,过分吗》。
从高点回落超过10%,才开始动用后备仓位。
如果想降低美股仓位波动,可以考虑把主动型QDII换成被动型QDII。
美国资产:基础日常部分(72/一百周),后备部分(0/五)
1. 标普500:基础日常部分,本周累计0次。
2. 纳指100:基础日常部分,本周累计1次。银华海外数字经济C(偏纳指,额度1k),长城全球新能源汽车C(额度1w)。